LK-Pay

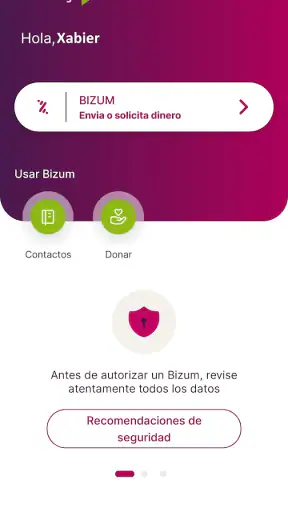
Capturas de pantalla
Detalles
- Valoración
- 1.09K reseñas
- Versión
- 3.0.12
- Desarrollador
- LABORAL Kutxa
Análisis de Norviv
Cuando una aplicación bancaria promete pagar desde el móvil y enviar dinero a otra persona sin coste, lo importante no es solo que la idea suene cómoda: también debe encajar con la forma en que ya gestionas tus pagos. He probado LK-Pay con esa mirada práctica y mi impresión es bastante clara: es una herramienta centrada en resolver operaciones cotidianas de forma directa, especialmente para clientes de LABORAL Kutxa que quieren llevar parte de su operativa en el teléfono.
La aplicación pertenece a la categoría de finanzas, es gratuita y tiene una clasificación PEGI 3, así que su planteamiento está pensado para un público amplio. Su función más reconocible es permitir pagos en comercios con el móvil y transferencias de persona a persona mediante LKPay. No intenta convertirse en una plataforma financiera para todo; su valor está en acortar ciertos pasos que normalmente obligan a sacar la tarjeta, buscar efectivo o entrar en una aplicación bancaria más completa.
Cómo se siente LK-Pay en su estado actual
La versión que he revisado es la 3.0.12, una señal de que el producto ha pasado por varias etapas de desarrollo desde su lanzamiento el 2 de octubre de 2016. Esa evolución importa porque una aplicación de pagos no se juzga únicamente por sus funciones iniciales: también cuenta cómo se adapta a los hábitos actuales y si mantiene una experiencia razonablemente sencilla con el paso del tiempo.
En el uso diario, la propuesta resulta fácil de entender. Hay dos necesidades muy concretas: pagar en un establecimiento con el teléfono y mandar dinero de móvil a móvil. Esa delimitación es una ventaja para quien no quiere navegar por un menú bancario lleno de opciones. Si tu objetivo es enviar una cantidad a un amigo después de compartir una comida o pagar rápidamente en un comercio compatible, LK-Pay tiene una lógica más directa que una aplicación financiera generalista.
La presencia de LABORAL Kutxa como desarrollador también define su público natural. Yo la veo especialmente adecuada para personas que ya tienen relación con esta entidad y prefieren concentrar sus operaciones vinculadas al pago en una solución del mismo entorno. Para alguien que utiliza otro banco y solo busca una aplicación independiente para dividir gastos, la decisión requiere más reflexión: la comodidad puede depender de cómo encaje el servicio con su relación bancaria habitual.
La recepción ha sido moderada, con una media de 3,3 sobre 5 a partir de alrededor de 2.100 valoraciones. Esa cifra no invalida la propuesta, pero sí aconseja instalarla con expectativas realistas. La experiencia de una aplicación financiera puede variar mucho según el dispositivo, la configuración del usuario y el tipo de operación que se intenta realizar. Yo no la presentaría como una solución universal, sino como una herramienta concreta que puede funcionar muy bien dentro del ecosistema adecuado.
Un flujo útil para pagos pequeños
El caso más sencillo es el de una compra presencial. En vez de sacar la tarjeta, abrir una aplicación bancaria completa y buscar la función correspondiente, la idea es tener el móvil como punto de acceso al pago. Esa reducción de pasos se nota sobre todo cuando estás en una cola, llevas las manos ocupadas o quieres evitar manipular la cartera.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
También es práctica para los pagos entre conocidos. Imagina que compras entradas, adelantas una reserva o pagas una cuenta compartida. En esas situaciones, el problema no suele ser la cantidad, sino el pequeño esfuerzo de recordar datos, copiar información y comprobar que el destinatario es correcto. Un envío de móvil a móvil puede resultar más natural, siempre que ambas personas sepan utilizar el sistema y estén preparadas para confirmar la operación.
Mi recomendación es revisar el destinatario antes de aceptar cualquier envío, incluso cuando el proceso parezca inmediato. En aplicaciones de dinero, la rapidez nunca debería sustituir a la comprobación. Conviene confirmar el contacto, la cantidad y el concepto mental de la operación antes de tocar el botón final. Es un hábito sencillo, pero evita convertir una función cómoda en una fuente de confusión.
Lo que aporta frente a las alternativas habituales
La alternativa tradicional sigue siendo la tarjeta física. Es universal en muchos comercios, no depende tanto de la batería del teléfono y resulta familiar para casi todo el mundo. LK-Pay gana atractivo cuando ya llevas el móvil en la mano y quieres reducir objetos, pero no elimina la utilidad de una tarjeta como respaldo. Yo llevaría una segunda forma de pago si voy a pasar muchas horas fuera de casa.
Frente a una aplicación bancaria completa, la ventaja de LK-Pay está en el enfoque. Una app general suele reunir cuentas, movimientos, transferencias, recibos y otras gestiones. Eso es mejor cuando necesitas controlar toda tu economía, pero puede ser excesivo para un pago rápido. LK-Pay tiene sentido como acceso más específico a pagos móviles, no necesariamente como sustituto de todas las herramientas financieras de tu banco.
En cuanto a los servicios de envío de dinero entre particulares, la comparación depende de tu círculo. Si tus amigos ya utilizan LKPay, la función de móvil a móvil puede ser cómoda. Si cada persona usa una plataforma distinta, la ventaja desaparece y quizá sea más práctico recurrir a un método que todos conozcan. Este es uno de los puntos menos evidentes: la calidad de una herramienta de pagos sociales no depende solo de la aplicación, sino también de quién está dispuesto a usarla contigo.
Qué ha cambiado y qué significa para quienes ya la usaban
El salto hasta la versión 3.0.12 sugiere una etapa de madurez respecto a una aplicación que lleva varios años disponible. Sin atribuirle funciones concretas que no aparecen descritas, sí puedo decir que una versión actual debe valorarse por su capacidad para mantener una experiencia coherente en teléfonos relativamente recientes y por cómo presenta sus acciones principales. En una app de pagos, esa evolución tiene más valor que añadir adornos visuales.
Para una persona que ya utilizaba LK-Pay, actualizar puede ser importante por compatibilidad y continuidad, pero no conviene esperar que una nueva numeración convierta automáticamente el servicio en una banca completa. El núcleo sigue siendo el pago móvil y el envío de dinero entre teléfonos. Mi consejo es abrir la aplicación después de actualizar y comprobar con calma que reconoces los accesos, que tus datos de uso siguen siendo correctos y que sabes dónde iniciar cada tipo de operación.
Los usuarios habituales también deberían aprovechar cada cambio para revisar sus costumbres. Si antes utilizabas la aplicación solo para enviar dinero, quizá ahora te interese valorar si también encaja en tus compras presenciales. Y si la abrías únicamente para pagar, puede ser útil entender cómo funciona el envío a contactos cercanos. No recomiendo activar hábitos nuevos de golpe: primero haría una operación pequeña y controlada, observaría el resultado y después incorporaría el servicio a situaciones más importantes.
Hay una diferencia relevante entre la evolución técnica y la evolución de las expectativas. Que LK-Pay tenga una versión actualizada no significa que deba compararse con cualquier cartera digital moderna en todos los aspectos. Yo la evaluaría por lo que intenta hacer: facilitar pagos y transferencias móviles dentro de un contexto concreto. Esa forma de medirla es más justa y ayuda a no frustrarse buscando funciones que pertenecen a otra clase de aplicación.
Un escenario realista de uso
Piensa en una tarde en la que sales a merendar con dos amigos. Una persona paga la cuenta y después cada uno debe devolver su parte. Con un método convencional, alguien puede pedir un número de cuenta, esperar a llegar a casa o dejar la devolución para otro momento. Con LK-Pay, el atractivo está en resolverlo mientras todos siguen juntos, usando el móvil como punto de encuentro para el pago.
Yo seguiría un orden muy concreto: calcularía la cantidad, confirmaría quién recibe el dinero, revisaría el importe y solo entonces completaría el envío. Después conservaría mentalmente la operación como cerrada, en lugar de volver a pagar por error cuando alguien mencione de nuevo la cuenta. Este flujo puede parecer obvio, pero es precisamente el tipo de disciplina que evita malentendidos cuando varias personas están enviando dinero al mismo tiempo.
Para una compra en un comercio, el beneficio es distinto. No se trata tanto de dividir gastos como de ganar agilidad. Si el teléfono está desbloqueado y listo, el pago puede integrarse mejor en una rutina diaria. Aun así, yo no dependería exclusivamente de esta opción en un viaje largo, en una zona con poca batería o cuando no conozco las condiciones del establecimiento. La comodidad funciona mejor cuando forma parte de un plan de pago con alternativa.
Las limitaciones que conviene aceptar antes de instalarla
La primera limitación es de alcance. LK-Pay no es la aplicación que elegiría para analizar presupuestos, consultar en profundidad toda mi situación financiera o realizar gestiones bancarias complejas. Su enfoque reducido puede ser una virtud para pagar, pero se queda corto si buscas una herramienta de control económico integral.
La segunda tiene que ver con la dependencia del entorno. Para aprovechar el envío de móvil a móvil, la otra persona debe poder participar en ese flujo. Si tus contactos no lo utilizan o prefieren otro sistema, tendrás que explicarles el proceso o cambiar de método. En pagos sociales, cada usuario adicional mejora la utilidad, pero también aumenta la posibilidad de que el grupo esté fragmentado entre distintas aplicaciones.
La tercera es la necesidad de mantener buenos hábitos de seguridad. Un teléfono sin batería, una sesión mal protegida o una confirmación apresurada pueden arruinar una experiencia que, en condiciones normales, es cómoda. No atribuyo a LK-Pay un problema específico por esto; es una realidad de cualquier pago móvil. Mi práctica sería mantener el dispositivo protegido, no prestar el teléfono desbloqueado y revisar cada envío antes de confirmarlo.
La valoración media de 3,3 muestra además que no todo el mundo vive la aplicación de la misma manera. Con alrededor de 1.100 reseñas escritas, hay suficiente conversación pública para entender que la experiencia puede generar opiniones distintas. Yo tomaría esa señal como una invitación a probarla en operaciones sencillas antes de convertirla en mi único medio de pago, sobre todo si dependo mucho del móvil para mis gastos diarios.
Para quién la recomiendo y qué vigilaría
Recomendaría LK-Pay a un cliente de LABORAL Kutxa que quiere pagar con el teléfono y enviar dinero a personas cercanas sin complicar demasiado el proceso. También puede encajar con quien hace muchos pagos pequeños, prefiere llevar menos tarjetas encima y valora tener una herramienta específica en lugar de una aplicación bancaria cargada de apartados.
No la escogería como primera opción para quien busca una aplicación financiera independiente de su banco, necesita reunir productos de varias entidades o quiere un panel completo de planificación económica. Tampoco me parece la mejor elección si tu grupo de amigos ya está completamente instalado en otra plataforma de pagos y nadie tiene interés en cambiar. En ese caso, la función social pierde buena parte de su atractivo.
Antes de convertirla en una costumbre, haría una prueba gradual. Empezaría con un envío pequeño a una persona de confianza y después probaría un pago presencial de bajo riesgo. Así puedes comprobar si el flujo te resulta intuitivo, si tus contactos responden bien y si el móvil se adapta a tu forma de pagar. La mejor manera de evaluar LK-Pay es medirla en tu rutina, no en una promesa general de comodidad.
También observaría cómo evoluciona la aplicación en próximas versiones. Me fijaría en la claridad de los pasos, en la facilidad para corregir una operación antes de confirmarla y en la continuidad de la experiencia para los usuarios actuales. Esos detalles son más importantes que una apariencia llamativa en una herramienta relacionada con dinero.
Con más de 500.000 instalaciones, LK-Pay ya tiene una base de usuarios considerable para una solución tan enfocada. Su precio gratuito elimina la barrera inicial, y la clasificación PEGI 3 confirma que se presenta como una aplicación apta para un público general. Aun así, instalarla no obliga a convertirla en tu sistema principal: puedes probarla como complemento y decidir después si realmente simplifica tus pagos.
Mi conclusión es equilibrada. LK-Pay me parece una opción razonable para pagos móviles y envíos de dinero sencillos, especialmente si ya formas parte del entorno de LABORAL Kutxa. Su fortaleza está en la concentración: hace pocas cosas, pero las orienta a una necesidad concreta. Su debilidad es la misma: quien espere una banca digital completa o una red social de pagos aceptada por todo su entorno puede encontrarla limitada.
Si ese encaje coincide con lo que necesitas, yo sí le daría una oportunidad. La probaría con cantidades pequeñas, mantendría una alternativa de pago y prestaría atención a cómo responde en mis situaciones habituales. Para mí, esa es la lectura más honesta de LK-Pay: una herramienta gratuita y específica que puede ahorrar pasos en el día a día, siempre que su ecosistema y su alcance sean exactamente los que estás buscando.
Preguntas frecuentes
01¿Qué es LK-Pay y para qué sirve?
LK-Pay es una aplicación orientada a facilitar pagos y gestiones financieras desde el teléfono móvil. Su utilidad concreta puede variar según el país, la entidad asociada y los servicios disponibles en la versión instalada. Antes de registrarte, conviene revisar qué operaciones permite realizar, si admite transferencias, pagos de facturas, recargas u otras funciones, y cuáles son las condiciones aplicables a cada servicio.
02¿Es seguro utilizar LK-Pay para realizar pagos?
La seguridad depende tanto de las medidas implementadas por LK-Pay como de la forma en que proteges tu dispositivo y tus credenciales. Se recomienda descargar la aplicación únicamente desde tiendas oficiales, utilizar una contraseña robusta, activar la verificación adicional si está disponible y evitar iniciar sesión en redes Wi-Fi públicas. No compartas códigos de confirmación, claves ni datos bancarios con terceros, aunque alguien se identifique como soporte.
03¿LK-Pay cobra comisiones por sus servicios?
Es posible que algunas operaciones realizadas mediante LK-Pay incluyan comisiones, límites o cargos establecidos por la plataforma, el banco, el comercio o el proveedor del servicio. Estas condiciones pueden cambiar según el país y el método de pago utilizado. Antes de confirmar una transacción, revisa cuidadosamente el importe final, las tarifas mostradas y los términos vigentes para evitar cargos inesperados.
04¿Qué requisitos se necesitan para registrarse en LK-Pay?
Normalmente, una aplicación de pagos puede solicitar un número de teléfono o correo electrónico, información personal y algún método de verificación de identidad. También podría ser necesario vincular una tarjeta, cuenta bancaria u otra fuente de fondos compatible. Los requisitos exactos de LK-Pay pueden variar según la región y la normativa local, por lo que conviene leer los permisos y políticas de privacidad durante el registro.
05¿Qué puedo hacer si un pago falla o aparece una operación desconocida?
Si una operación falla, comprueba primero la conexión a Internet, el saldo disponible, los límites de la cuenta y los datos del destinatario o comercio. Evita repetir muchas veces el pago hasta confirmar si el importe fue retenido. Si aparece una transacción no reconocida, bloquea temporalmente el método de pago, cambia tus credenciales y contacta cuanto antes con el soporte oficial de LK-Pay o con tu entidad financiera para solicitar asistencia.


